

Автор: John Macaulay | 28 октября 2026 года, 12:53 GMT (Лондон)
Слушать статью Озвучено ИИ · Cedar
Британское правительство предлагает сократить срок возврата ошибочно уплаченных взносов National Insurance с шести до четырёх лет. Одновременно налоговое ведомство HMRC намерено увеличить срок установления умышленных недоимок до двадцати лет.
Иными словами, когда гражданин переплатил государству, срок предъявления требования сокращается на треть. Когда государству умышленно недоплатили взносы, срок выявления задолженности может составлять двадцать лет — в пять раз больше срока возврата переплаты.
Но самое интересное начинается там, где заканчиваются рассуждения о сроках.
В 2024–2025 финансовом году поступления National Insurance в британской государственной отчётности составили 149,9 миллиарда фунтов. При этом HMRC оценило недополученные налоги по всей системе в 59,2 миллиарда фунтов, из которых 20,9 миллиарда приходились вместе на подоходный налог, National Insurance и налог на прирост капитала.
Государство, таким образом, умеет рассчитывать, сколько ему недоплатили, с точностью до сотен миллионов фунтов.
Но сколько само государство осталось должно гражданам вследствие ошибочно удержанных взносов? Сколько переплат осталось невозвратными из-за истечения срока давности? Сопоставимой опубликованной цифры мы не обнаружили.
Теперь обратимся к движению денег. Согласно официальной отчётности National Insurance Fund Investment Account, на 31 марта 2026 года инвестиционный счёт фонда располагал средствами в размере 89,267 миллиарда фунтов. Эти средства приносили процентный доход: 2024–2025 год — 4,068 миллиарда фунтов, 2025–2026 год — 3,284 миллиарда фунтов. Всего за два года — 7,352 миллиарда фунтов только официального процентного дохода.
Управление инвестициями осуществляется государственными Commissioners for the Reduction of the National Debt через UK Debt Management Office (DMO). Средства размещаются в Debt Management Account, а процентный доход учитывается в пользу фонда. Все средства фондов размещаются на счетах в Банке Англии или напрямую вкладываются в государственные облигации и казначейские векселя через Debt Management Account.
В чем же заключается главный фокус этой системы? В коммерческом мире управление капиталом в 89 миллиардов фунтов обходилось бы в сотни миллионов комиссионных. Однако здесь операционные расходы на управление фондом составляют менее £100,000 в год. Секрет прост: эти деньги не выходят на открытый рынок.
Фонд «инвестирует» их, покупая государственные облигации напрямую у самого же государства. Казначейство забирает живые деньги на текущие расходы, оставляя взамен внутренние долговые расписки. Параллельно с этим DMO прокручивает на денежном рынке до 5 триллионов фунтов в год, создавая гигантскую финансовую карусель краткосрочных займов. Внешний мир видит эти триллионные обороты и верит в абсолютную ликвидность системы, что позволяет государству спокойно использовать внутренние накопления граждан, не выплачивая их живыми деньгами.
Но самое интересное, что коммерческие банки делают нечто подобное, но уже со своими деньгами. Они покупают те самые внешние облигации на 303 миллиарда, которые DMO выпускает для покрытия дефицита, и используют их как первоклассный залог, чтобы брать новые кредиты у Центрального банка.
Разумеется, все эти миллиарды нельзя объявлять доходом от ошибочно удержанных взносов. Это доход от совокупных инвестированных средств фонда. Но именно здесь, за ширмой триллионных государственных «каруселей», и возникает главный вопрос:
Где находились переплаченные рабочими деньги? Когда они поступили? Кем использовались для поддержания этой гигантской ликвидности? Какой доход принесли за время их удержания?
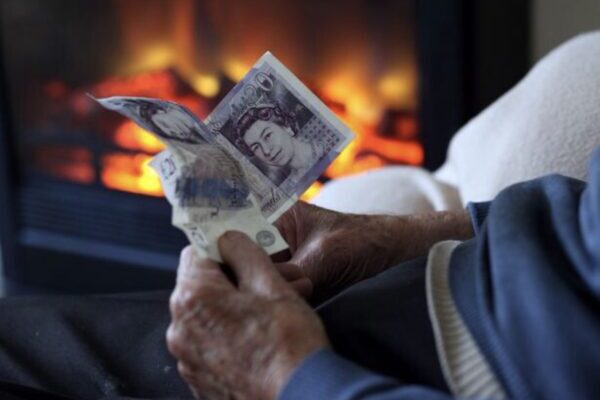
Представим рабочего, с которого ошибочно удержали тысячу фунтов. Через пять лет он обнаружил переплату. По предлагаемому четырёхлетнему правилу обычный срок требования возврата уже истёк.
Однако возникает другой вопрос: в течение этих пяти лет его тысяча фунтов находилась вне его распоряжения. Кто пользовался экономическими преимуществами этого положения? Сколько процентов принесла эта тысяча фунтов и кому? Кому она в совокупности с прибылью досталась? И если фонд способен зарабатывать миллиарды фунтов процентов, почему в обсуждении реформы отсутствует отдельный публичный расчёт доходов, которые могли быть связаны с невозвращёнными переплатами? Почему народным массам не потребовать публикации всех тех неслыханных прибылей и сумм, которые являются переплатами в совокупности? Необходим народный контроль. Где он? — Его нет! Есть только меры и реформы, декларации и пышные заявления со стороны министров и министерств, над которыми смеются уже даже лошади. И неважно, левые обещают реформы или правые клянутся на крови навести полицейский порядок, — суть одна! Опубликуйте прибыли господ банкиров и их фондов!
Чтобы добиться раскрытия этих сведений, достаточно продержать господ банкиров несколько недель в весьма достойных условиях, даже по их меркам, с простой целью — заставить вскрыть нити, обманные проделки, грязь и корысть, которые при новом правительстве стоят Великобритании сотен миллиардов. Нет народного контроля — вот основная причина анархии и разрухи Англии.
На верхних палубах нашего корабля то и дело меняются капитаны. Одни клянутся, что раздадут всем поровну, другие обещают затянуть дисциплину и драить палубу до блеска. Но пока матросы слушают эти речи, в трюме, куда никого не пускают, тихо и методично перекладывают сундуки с золотом.
Быть может, пришло время вежливо, но настойчиво попросить ключи от этого трюма? И, заперев на пару недель самых уважаемых купцов в их же роскошных каютах, просто попросить их рассказать, как именно они ведут свои торговые книги? Ведь без честного учета в трюме любой корабль рано или поздно налетит на рифы, сколько бы ни менялись капитаны на мостике.
Наконец, HMRC оценивает ежегодные расходы на определённые судебные действия по сохранению возможности взыскания старых долгов приблизительно в 4 миллиона фунтов. Реформа должна, помимо прочего, устранить необходимость таких процедур. Когда речь идет о 4 миллионах фунтов, которые HMRC тратит на судебные иски только ради того, чтобы старые долги не сгорели по сроку давности, мы сталкиваемся с классической схемой перекладывания расходов. За чей счет банкет? Кто покрывает траты? Ответ прост: Налогоплательщики: Изначально эти 4 миллиона фунтов в год берутся из общего бюджета HMRC, то есть оплачиваются из карманов обычных граждан. Сами должники: Если HMRC доводит дело до суда и выигрывает (или накладывает County Court Judgment — CCJ), все судебные издержки, пошлины и пени вешаются сверху на долг человека. То есть государство пытается снять эти деньги, которые и так уже были оплачены. А кто получает гонорары? Внешние юридические компании (Solicitors): HMRC часто привлекает частные юридические фирмы для ведения рутинных исков. Но это еще не все. Помимо юристов, реформа должна укрепить такие процедуры, как коллекторское взыскание. Сейчас эти 4 миллиона фунтов в год уходят на оплату судебных пошлин и гонорары внешним юридическим компаниям (таким как BW Legal или Drydensfairfax). Завтра долги перед государством станут «вечными» автоматически. Это не просто «экономия на юристах» — это снятие любых временных ограничений для давления на рабочий класс. Если раньше должник знал, что по истечении срока давности долг сгорит, то теперь частные коллекторские агентства (работающие на подряде у HMRC) получают вечный рычаг. Им больше не нужно доказывать что-то в суде. Они могут годами передавать дело друг другу, начислять административные сборы и изматывать человека психологически, зная, что время больше не работает против них. Реформа просто отменит этот срок давности для всех видов долгов перед государством, но чиновники будут продолжать крутить триллионы фунтов стерлингов, писать на бумажках что угодно, прикрываясь красноречивыми речами о «патриотизме», наживать сотни миллиардов на банковых и финансовых операциях.
Получается весьма характерная картина. Государство подробно учитывает собственные требования, расходы на их взыскание и процентные доходы инвестиционного фонда. Но гражданам не предъявлен столь же ясный расчёт невозвращённых им переплат. Но что вы! Стоит поднять этот вопрос во всеуслышание, так вас сразу объявят преступником или агентом российской разведки.
Поэтому вопрос должен быть поставлен прямо: сколько государство удержало сверх положенного, где находились эти средства, кто ими распоряжался и какие проценты были получены за время их использования?
Без ответа на эти вопросы сокращение сроков возврата нельзя рассматривать только как административное упрощение.
Вопрос не в одной тысяче фунтов отдельного рабочего. Вопрос в движении денежных средств миллионов плательщиков, распределении доходов и экономических последствиях ограничения их прав.
И прежде чем сокращать срок возврата денег гражданам, государству следовало бы представить полный расчёт того, сколько оно им ещё должно процентов на капитал.
P.S.
Если разделить поступления National Insurance по категориям плательщиков — наёмные работники, работодатели и самозанятые, — то мы вновь сталкиваемся с той же неизвестностью, что и при исследовании переплат и средств фонда. Государство публикует миллиарды поступлений, однако сколько денег возвращено каждой категории, сколько осталось невозвращённым вследствие истечения срока давности и кому в конечном счёте досталась экономическая выгода от этих средств — из доступной отчётности установить невозможно — можно только лишь предположить!
Таким образом, известны суммы, поступившие государству, но не раскрыта полная картина движения переплаченных денег и их распределения между различными категориями плательщиков.